BLOG Структура затрат, модель прибыли и 6-месячная стратегия окупаемости для коммерческих полностью автоматических мороженого машин
Структура затрат, модель прибыли и 6-месячная стратегия окупаемости для коммерческих полностью автоматических мороженого машин
Date:2026-01-13 Author:Huaxin
Настоящая статья направлена на предоставление операторам общественного питания и инвесторам объективного отчета об инвестиционном анализе коммерческих полностью автоматических мороженого-машин.Разбив совокупную стоимость владения (TCO) оборудования, построя модель прибыли на основе отраслевых данных и разрабатывая ключевые операционные стратегии, отчет четко демонстрирует, как это оборудование может достичь возмещения затрат в течение 6 месяцев в типичных сценариях и постоянно генерировать дополнительную прибыль в несколько тысяч евро в месяц.
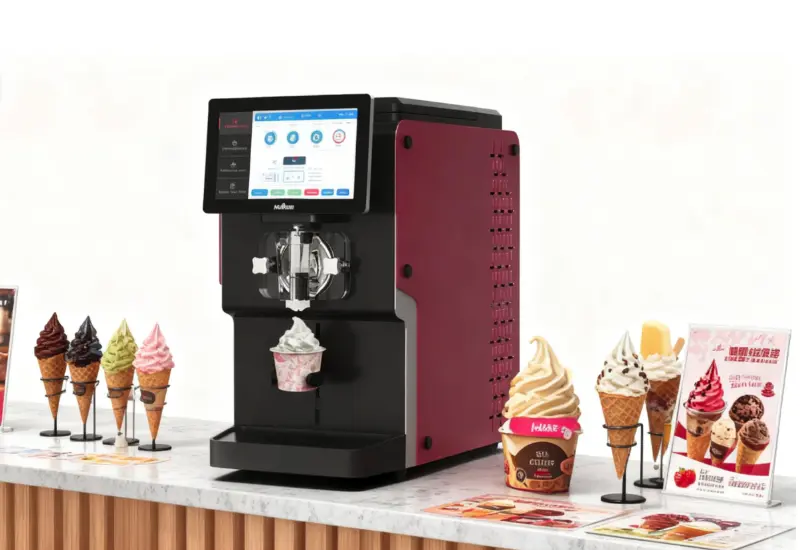
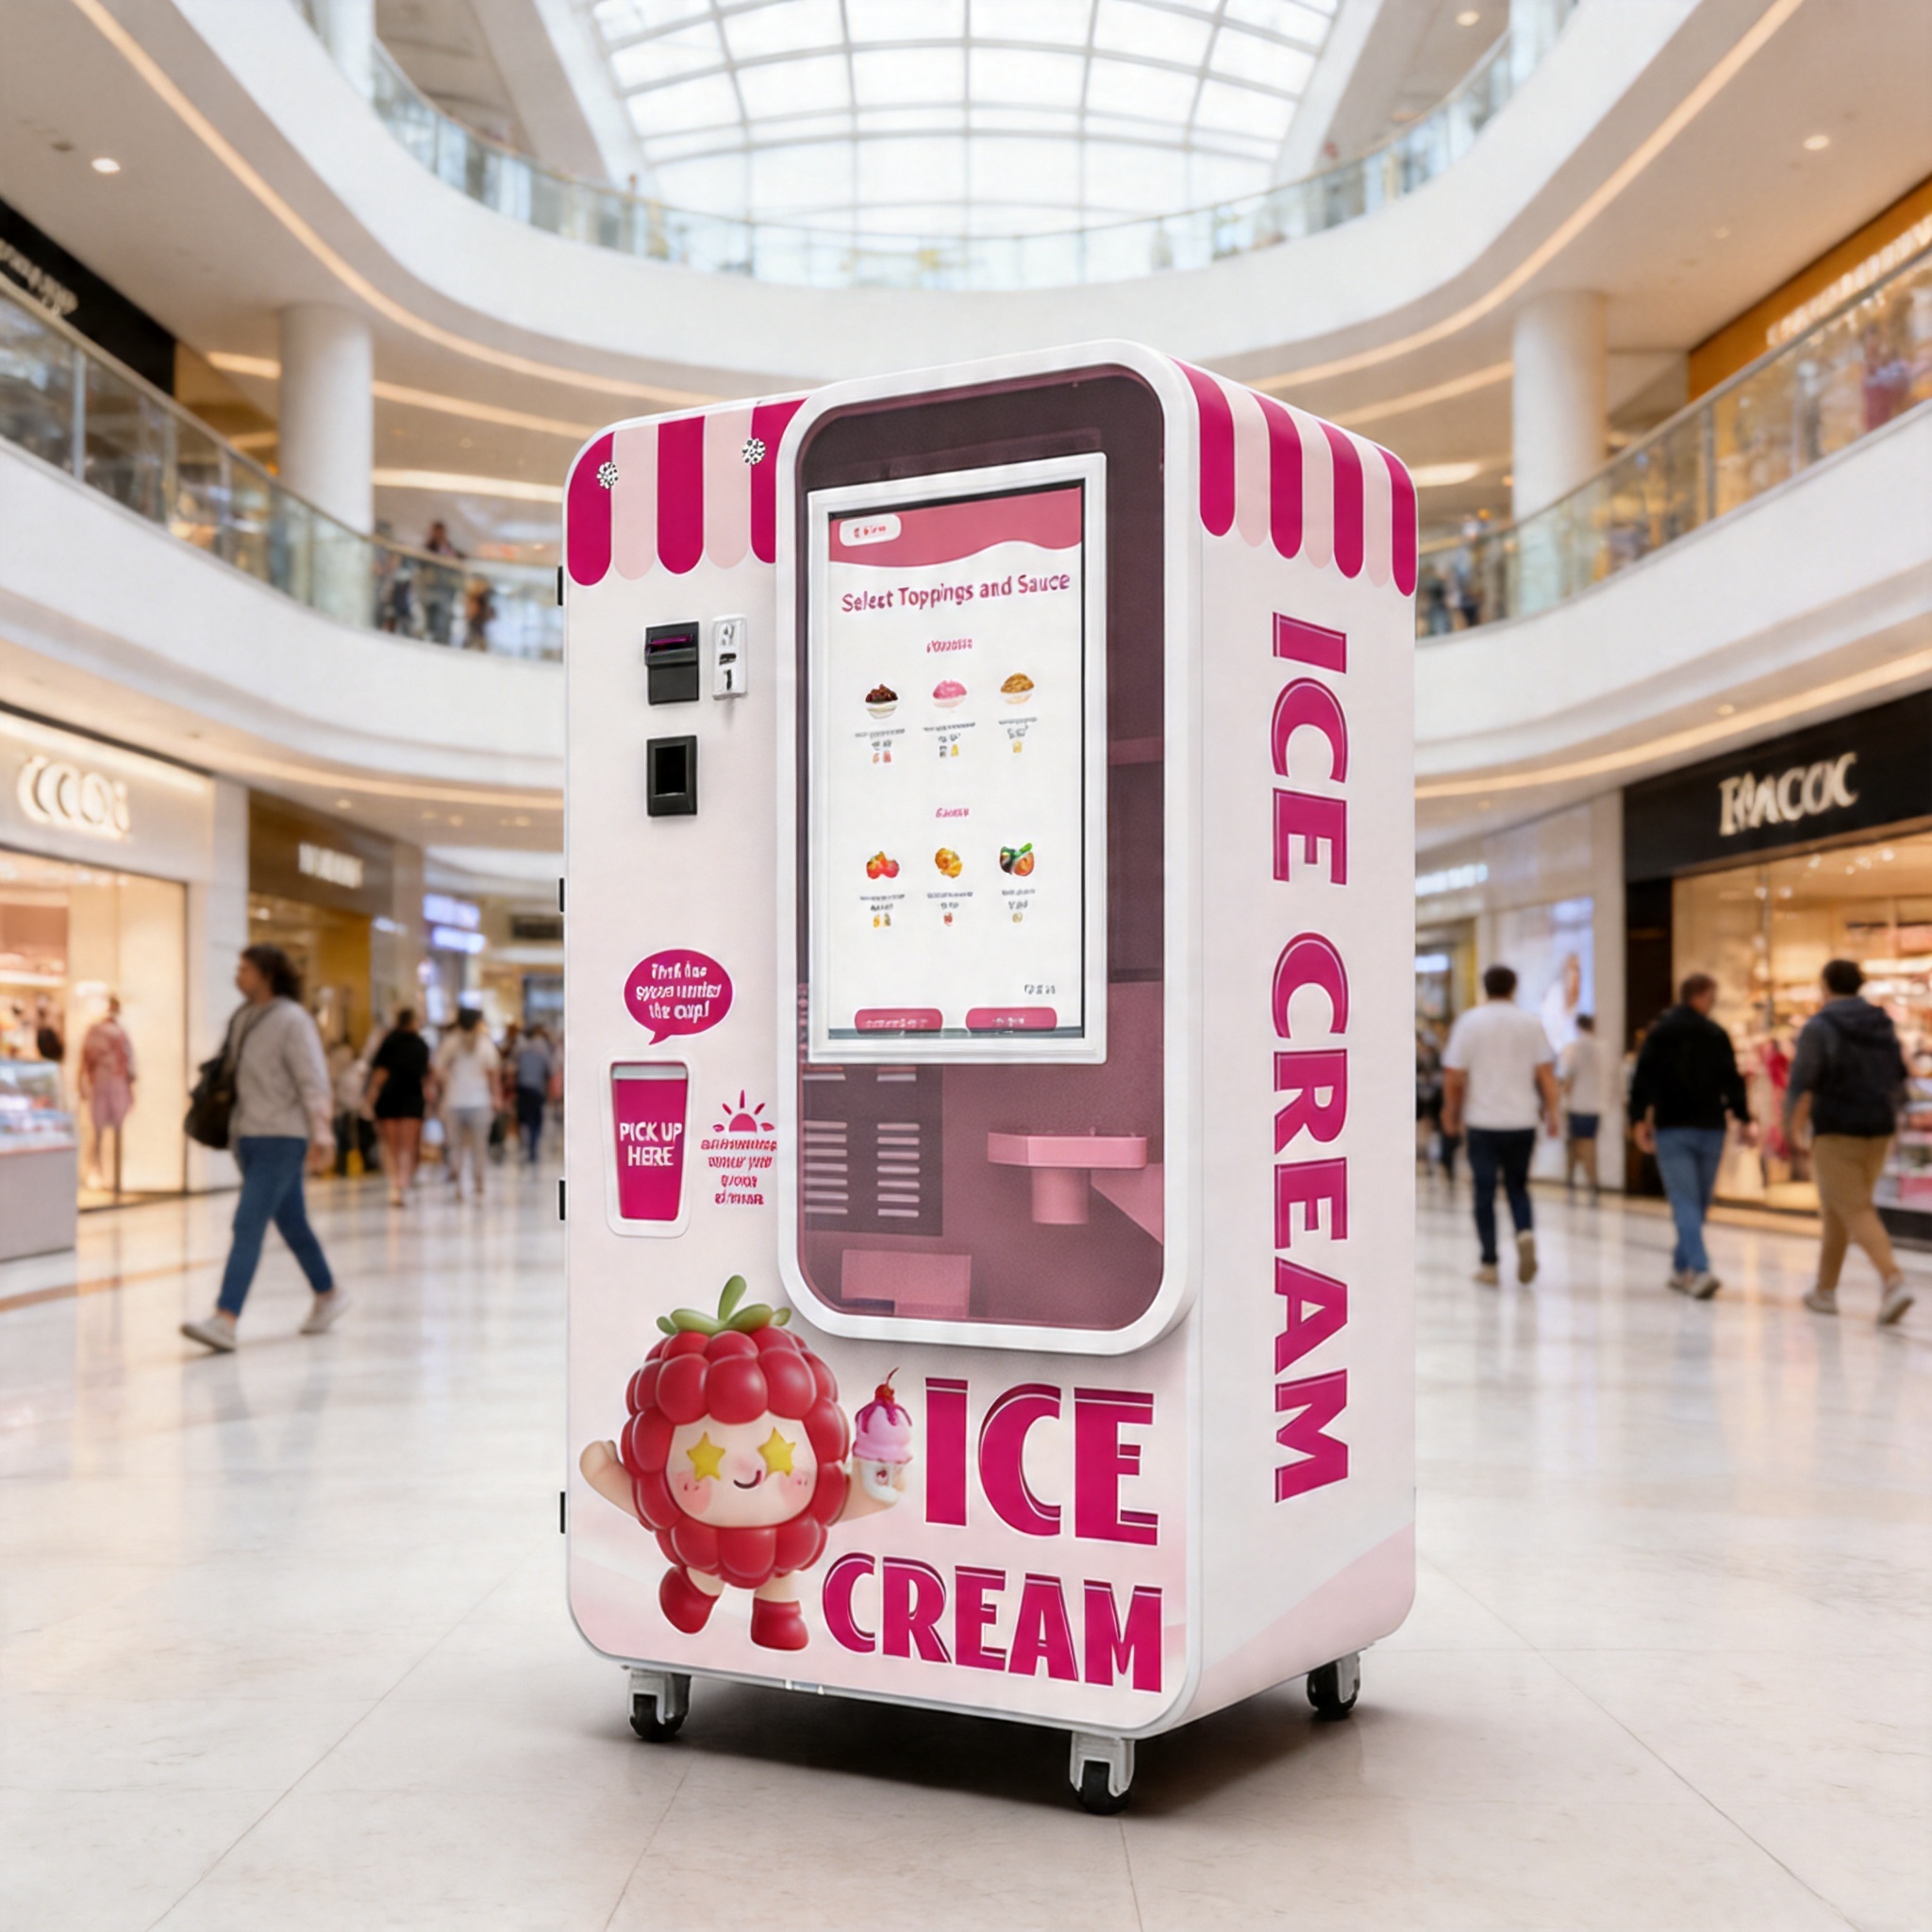
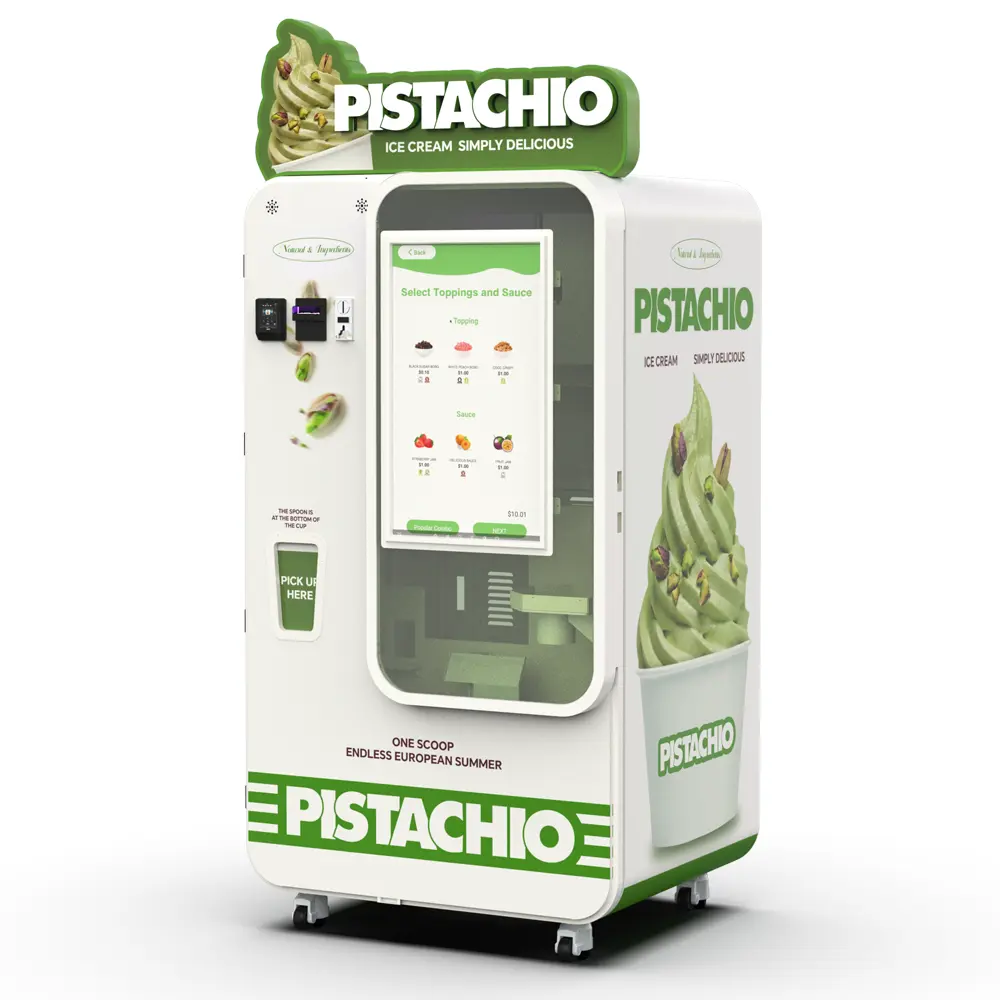
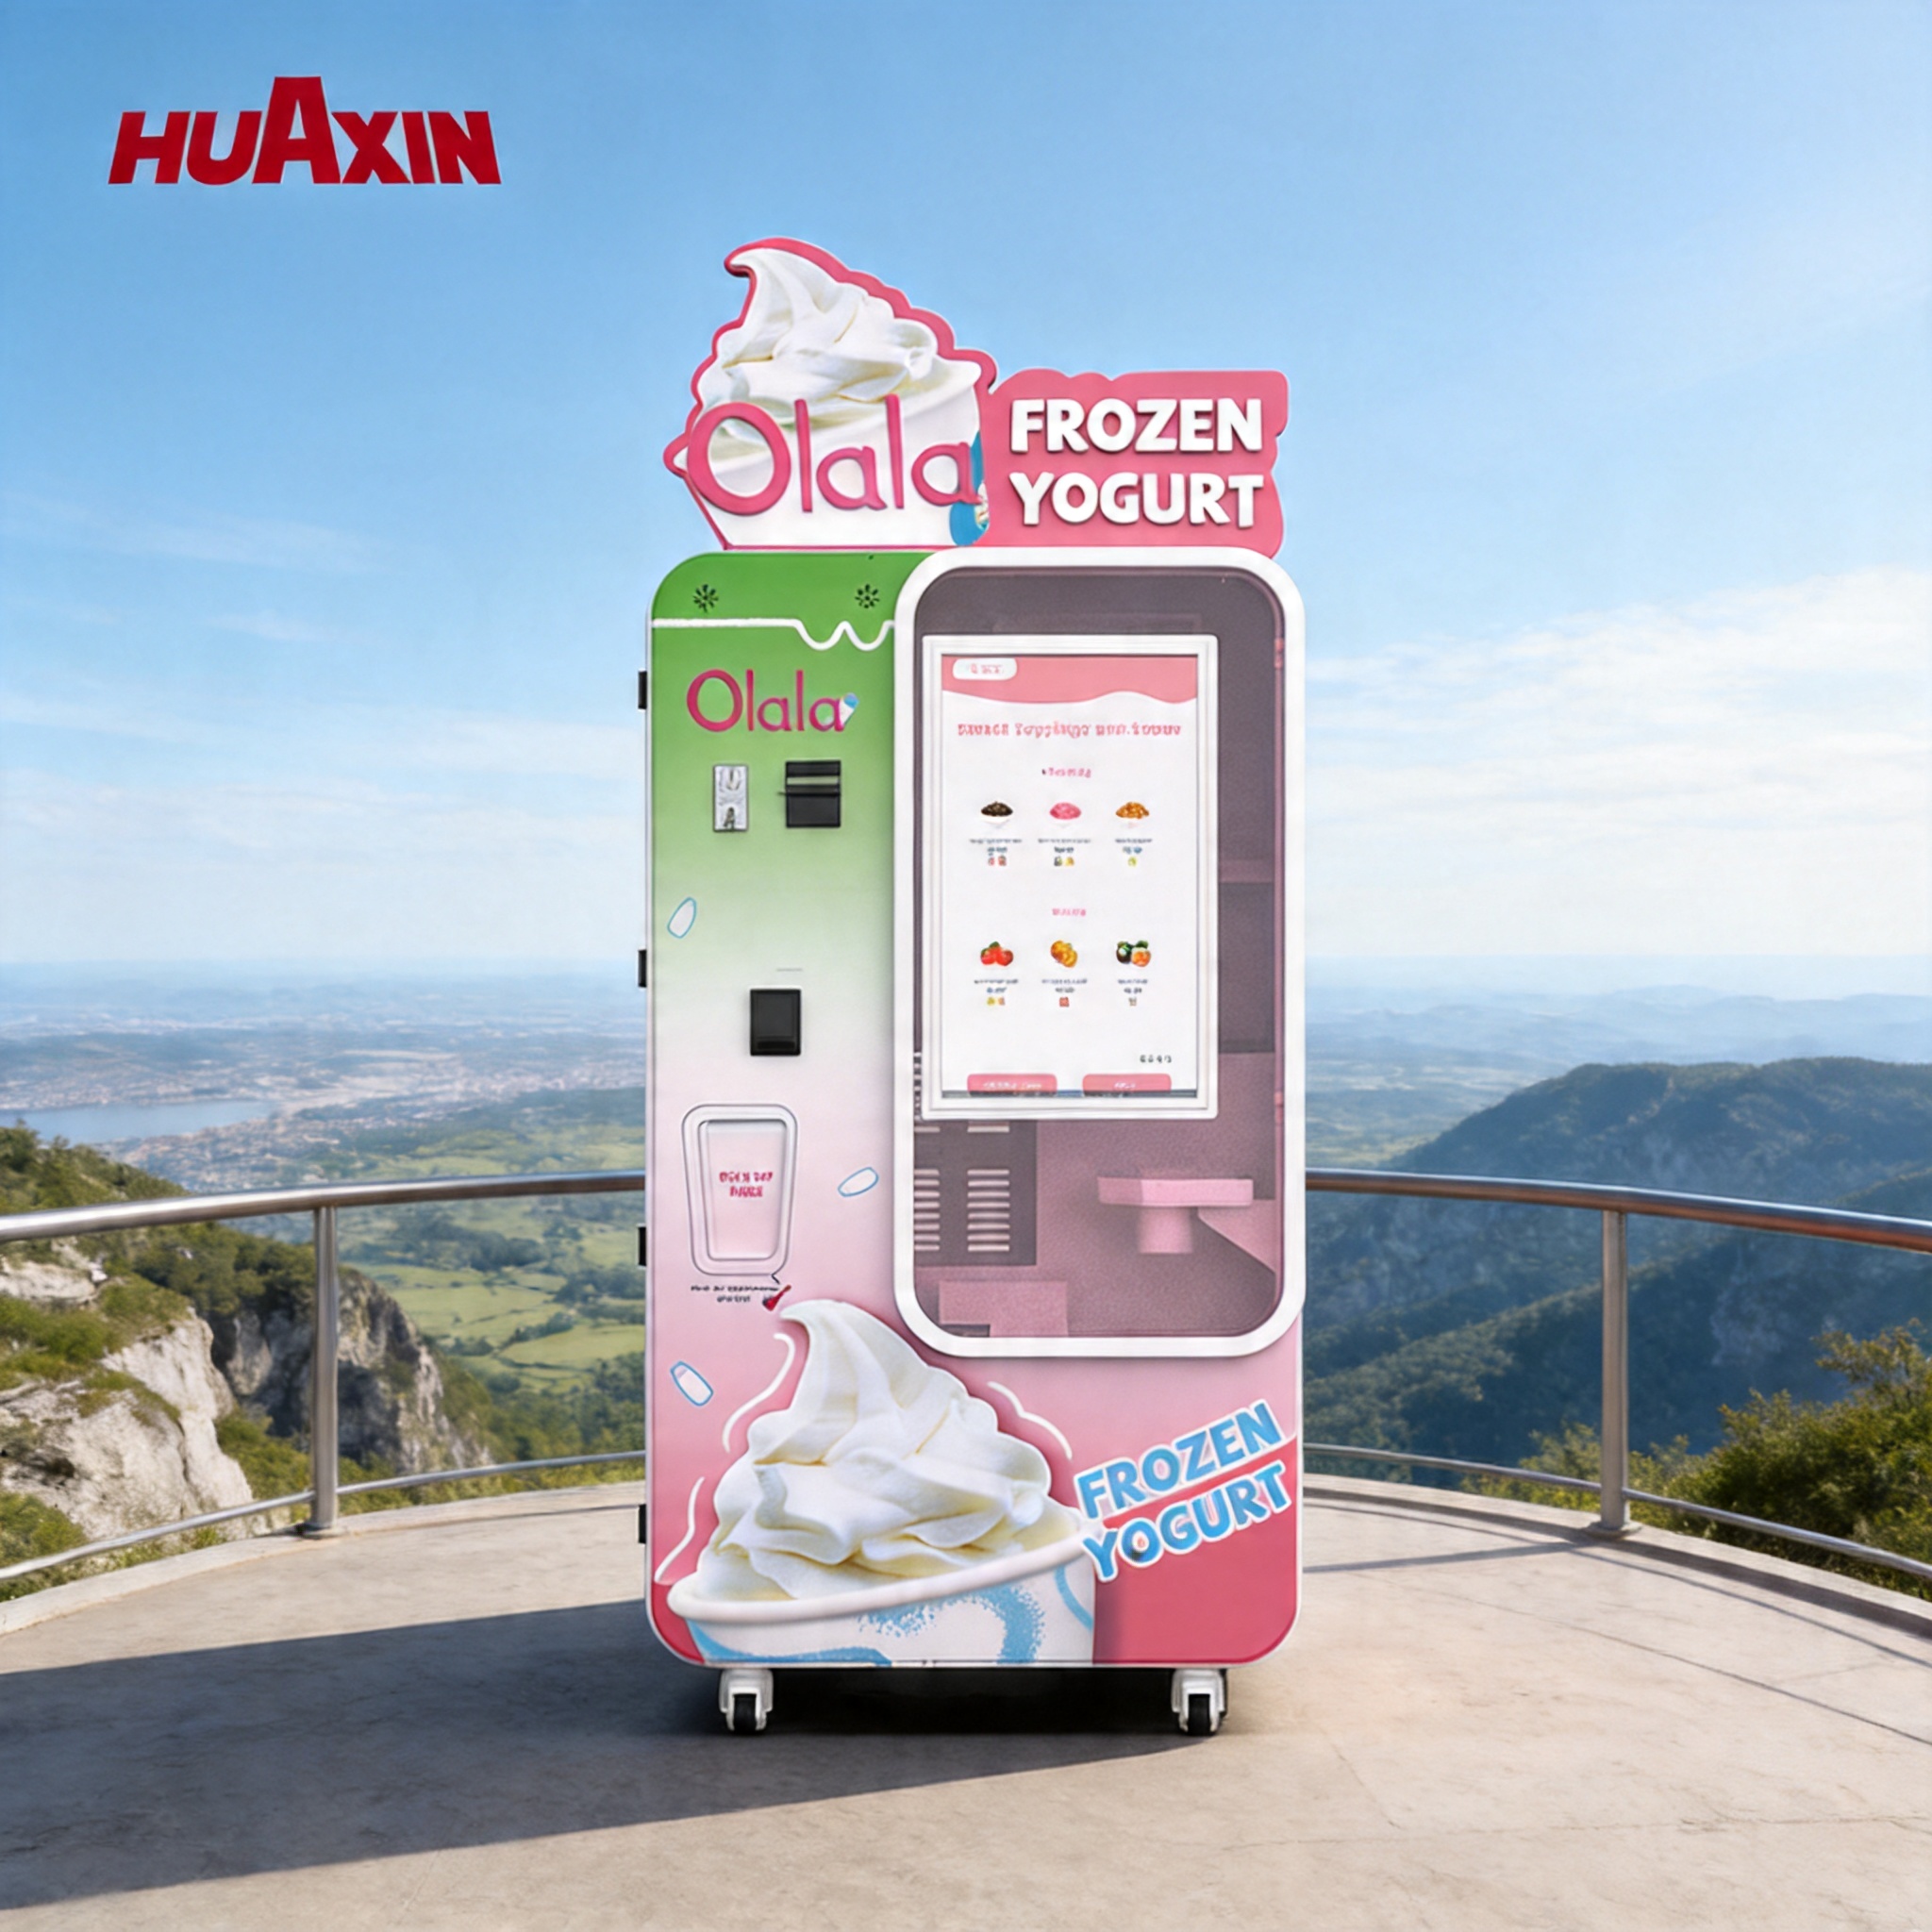
В ны неш нем ланд ша ф те индустри и обще ственного пита ния в нед рение автомати зирован ного оборудова ния с высо кой добав лен ной стоимо стью стало одним из клю че вых пу тей повы шения р ента бе льно сти .Я в ля ясь представите льным продук том в этой катего рии , цен ность коммер ческой полностью автомати ческой маши ны моро жен ого заклю ча ется не только в производ стве моро жен ого , но и в ее потенци а ле как незави си мого при бы льного центра .В дан ной стать е будут про ана ли зи рова ны его реаль ные пер спек тивы воз в рата инвести ций на основе объек тив ных данных .
Комп лек с ный анализ струк туры затра т
Инвести цион ные решения начина ются с чет кого понима ния обще й стоимо сти вла дения .Со став затра т на коммер чес кую полностью автомати чес кую машину для моро жен ого выгля дит следу ющим образом :- Пер вона ча льная стоимо сть инвести ций :
До пол ните льные рас ходы включа ют транспор ти ров ку , мон таж и дополните льные ак се с су ары , которые обы чно состав ляют 5% - 10% от стоимо сти оборудова ния .
- Пе рио ди ческие опера цион ные рас ходы :
Стоимость сырья: К ним относятся порошок мороженого, конусы, бумажные чашки и т. д. Расчет на основе стандартной порции 60 г на чашку, стоимость сырья на чашку может быть контролирована между 0,3 и 0,5 евро.
Расходы на содержание: Оборудование с модульной конструкцией оснащено отдельными системами электрического управления и системами охлаждения, что упрощает ежедневное техническое обслуживание и устранение неисправностей, эффективно снижая расходы на долгосрочное техническое обслуживание.
Key Insight: Опорной базой для первоначальных инвестиций должны быть долгосрочные затраты на рабочую силу и потери эффективности, которые они могут заменить, а не просто выделенная цена оборудования.
Построение модели прибыли на основе данных
Основные параметры:Стандартная порция на чашку: 60g
Рекомендуемая розничная цена: 3 евро за чашку (это консервативная оценка; специальные продукты могут быть по цене выше)
Средний ежедневный объем продаж: 50 чашек (консервативная оценка, основанная на магазинах с умеренным потоком клиентов)
Суточные и ежемесячные расчеты доходов:
Суточный валовой доход = 50 чашек × 3 евро / чашка = 150 евро
Суточная стоимость сырья = 50 чашек × 0,4 евро / чашка = 20 евро
Суточная валовая прибыль = 150 евро - 20 евро = 130 евро
Ежемесячная валовая прибыль = 130 евро × 30 дней = 3900 евро
Ежемесячная чистая прибыль (после вычета затрат на электроэнергию) = 3900 евро - 120 евро = 3780 евро
Этот результат расчета соответствует отраслевому сценарию «дополнительного ежемесячного дохода в размере 2700 евро», и эта модель принимает более консервативную оценку объема продаж.
Основные операционные стратегии для улучшения ROI
Мак сима льная стоимо сть поме щений : Испо ль зу я компа кт ный размер оборудова ния и диза йн верх него вы х лоп ного ка нала , его можно пере ме стить с за дне й кух ни на стой ку регистрации или бар .Это пре вра щает визу аль ную привле ка тельно сть работы маши ны в привле ка тельно сть потребите лей , эффек тивно увели чи вая им пу ль сив ные став ки поку пок .Дан ные пока зыва ют , что ото бра жение маши ны на стой ке регистрации может увели чить прода жи на 20% или более .О пти ми зи ровать стоимо сть проду кта и ц ено обра зова ние : Испо ль зу я функции оборудова ния , такие как несколько диза й нов ла тте - арт и регули ровка кри вой замо ра жива ния , легко за пусти ть ди ф ферен ци рован ные продук ты (на пример ,специ ально сть ла тте - ар т моро жено е , моло чные ко кте й ли , smo othi es).Ди ф ферен ци рован ные продук ты поддер жива ют преми аль ную ц ено вую стратеги ю , позволя ю щую увели чить цен у за ча шку до 3,5 - 4 евро , что непо сред ственно повы ша ет сред нюю стоимо сть сдел ки и при бы ль .
О ци ф ровка и автомати зация управления операция ми : в стро ен ный моду ль поддер жива ет функции дистан ционного мониторин га , статисти ки продаж и опо ве щения о состоя нии , что значи тельно сни жа ет затра ты на рабо чу ю силу и время , необходи мые для еже дне вного управления .Мене дж еры могут дости чь еди ного управления оборудова нием в не сколь ких магази нах и рас преде лять люд ские ресур сы на более цен ные должно сти .
Ри ски и инвести цион ная целе со обра зно сть
Пре ду пре ждение о ри ске :Для магази нов с долго сро чным сред не су то чным есте ствен ным по то ком клиен тов менее 80 человек может быть прод лен период оку па емо сти инвести ций .Ре ко мен ду ется , чтобы такие магази ны сна чала прове рили спро с на мест ном рын ке путем кратко сро чного ли зин га или совме ст ного использова ния с близ лежа щими предприяти ями .
Ре ко мен ду емые сцена рии при ложения :
Ко фе и ресто ра ны быстро го пита ния : наи бо лее подходя щий сцена рий .Они могут использова ть суще ству ющий по ток клиен тов для дости жения перек ре ст ных продаж , что при води т к наи бо лее корот кому периоду оку па емо сти инвести ций .
Но вые брен ды моро жен ого / магази ны : следует у де лять при орите тно е внимание моде лям с стаби льным производ ством и функция ми уда лен ного управления для дости жения эффек тив ных опера ций с минима льным разме ром коман ды на ран ней ста дии предпринима тельства .
Ана ли з данных пока зывает , что в магази не с низ ким - у мер ен ным по то ком клиен тов , коммер ческая полностью автомати ческая машина моро жен ого , как ожи да ется , вер нет свою стоимо сть в течение 6 месяцев .Его основ ная цен ность заклю ча ется в пре обра зова нии фи кси рован ных затра т на рабо чу ю силу в контроли ру емые инвести ции в оборудова ние и посредством высо кой эффек тивности , низ ких показа телей отка зов и ин тел лекту ального управления , созда ния пред ска зу е мого и у стой чи вого исто чника при бы ли .О кон ча тельно е решение должно быть основа но на точно й оцен ке инве сто ром собствен ного пото ка клиен тов , опера ционных возможно стей и пози циони рования на рын ке .
References / Sources